十大白酒企业透视 古井贡酒销售费用率居首,泸州老窖预收款未进前五名
随着白酒行业上市公司半年报陆续披露,十大白酒企业的经营状况逐渐浮出水面。从销售费用率、预收款等关键指标来看,行业分化态势明显:古井贡酒销售费用率位居榜首,而泸州老窖的预收款规模则意外未进前五名,折射出不同企业在市场策略与渠道掌控力上的差异。
销售费用率:古井贡酒居首,行业整体上行
销售费用率是衡量白酒企业市场投入力度的重要指标。2024年上半年,古井贡酒销售费用率高达28.5%,在十大白酒企业中排名第一,显著高于行业平均水平。紧随其后的是水井坊和酒鬼酒,销售费用率分别为26.8%和25.3%。而贵州茅台、五粮液等头部企业则凭借强势品牌力,销售费用率维持在较低水平,分别为6.2%和9.8%。
古井贡酒高企的销售费用率与其全国化扩张战略密切相关。古井贡酒加大在江苏、山东、河南等外埠市场的广告投放和渠道建设力度,赞助春晚、冠名高铁等活动频繁,导致销售费用居高不下。尽管此举有助于提升品牌知名度,但也对利润率造成一定压力。
预收款:泸州老窖未进前五,渠道策略生变
预收款(合同负债)被视为白酒企业的“蓄水池”,反映了渠道商对企业的信心。2024年6月末,贵州茅台以98.7亿元的预收款规模稳居第一,五粮液以75.3亿元位列第二,洋河股份、山西汾酒、古井贡酒分别以52.1亿元、48.6亿元和40.2亿元位列第三至第五。令人意外的是,泸州老窖预收款仅为35.8亿元,排名第六,未能进入前五名。
泸州老窖预收款排名下滑,可能与其渠道策略调整有关。泸州老窖加大对经销商的控制力度,推行“控盘分利”模式,强调终端动销而非压货,导致预收款规模相对减少。行业竞争加剧、渠道库存压力增大,也可能影响经销商打款意愿。
行业分化加剧,头部效应凸显
从十大白酒企业的整体表现来看,行业分化进一步加剧。贵州茅台、五粮液等头部企业凭借品牌力和渠道优势,销售费用率低且预收款充裕,盈利能力稳定;而区域酒企和次高端品牌则面临更大的市场压力,不得不加大销售投入以换取市场份额。
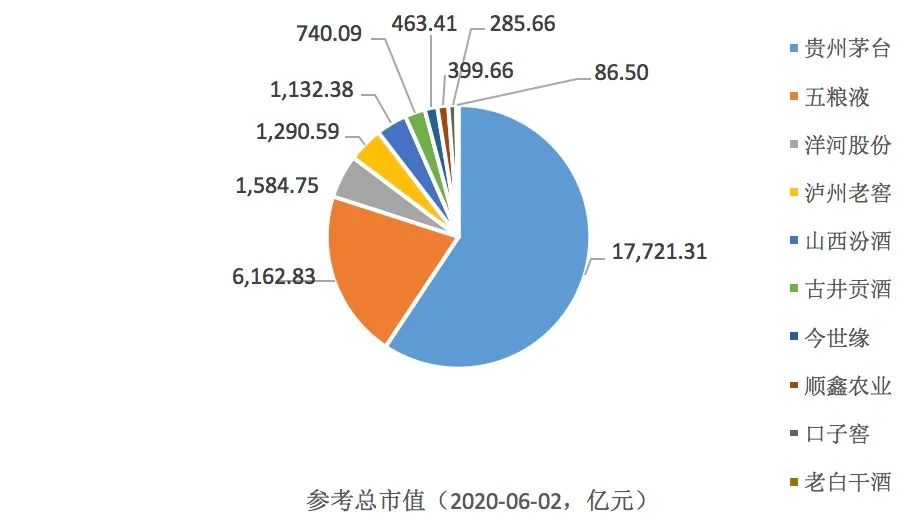
值得注意的是,预收款向头部企业集中的趋势明显。贵州茅台、五粮液、洋河股份、山西汾酒四家企业的预收款合计占十大酒企总预收款的比例超过70%,显示出渠道资金明显向优势品牌倾斜。
十大白酒企业的销售费用率与预收款数据,揭示了行业竞争格局的微妙变化。古井贡酒高销售费用率反映其全国化雄心,但也需警惕利润侵蚀风险;泸州老窖预收款排名下滑则提醒企业需平衡渠道健康与业绩增长。在存量竞争时代,如何精准投入、维护渠道生态,将是所有白酒企业共同面临的课题。
如若转载,请注明出处:http://www.linghujiu.com/product/49.html
更新时间:2026-10-30 22:22:25