白酒板块表现亮眼 从财务指标看哪家上市公司更值得关注
白酒板块在A股市场表现亮眼,成为投资者关注的焦点。随着消费复苏预期升温,白酒行业作为消费板块的“压舱石”,其上市公司财务质量差异较大,选对个股比选对板块更为关键。本文从毛利率、净利率、营收增速、合同负债、经营现金流等核心财务指标出发,梳理主要白酒上市公司的基本面特征,帮助投资者理性判断哪家企业更值得关注。
一、毛利率:品牌力的“试金石”
白酒行业的毛利率水平直接反映品牌溢价能力。贵州茅台长期维持在90%以上,五粮液、泸州老窖、洋河股份等一线名酒毛利率多在75%-85%区间,山西汾酒、古井贡酒等区域龙头毛利率亦稳步提升。高毛利率意味着企业拥有更强的定价权和成本转嫁能力,在行业调整期更具防御性;而毛利率偏低且波动较大的企业,往往面临产品结构低端化或市场竞争加剧的风险。
二、净利率与费用控制:盈利质量的“放大镜”
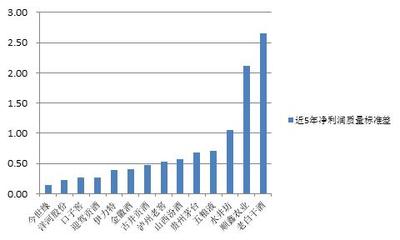
净利率是衡量企业综合盈利能力的核心指标。茅台净利率超过50%,显著领先行业;五粮液、泸州老窖净利率在35%-40%左右。更值得关注的是销售费用率的变化:若企业营收增长的同时销售费用率下降,说明品牌势能增强、增长质量较高;反之,靠高费用投入换取的营收增长,可持续性存疑。投资者可对比近三年“营收增速−销售费用增速”的差值,差值越大,增长质量越好。
三、营收与预收款:增长韧性的“先行指标”
合同负债(预收款)是白酒行业的“蓄水池”,体现渠道打款意愿和对未来的信心。合同负债环比增加、且占总营收比重较高的企业,往往下一季度收入确定性更强。关注营收增速的稳定性:连续多个季度保持双位数增长的企业,渠道库存和动销更为健康。需警惕合同负债大幅下滑而营收靠赊销拉动的公司,这类增长质量较低。
四、经营现金流:利润含金量的“照妖镜”
白酒企业普遍现金流良好,但个体差异仍值得深挖。经营活动现金流净额与净利润的比值(净现比)持续大于1,说明利润有真金白银支撑;若净现比长期低于0.8,则可能存在渠道压货或回款困难。关注“销售商品、提供劳务收到的现金”与营收的匹配度,比值接近或超过1为健康信号,明显偏低则需警惕收入确认质量问题。
五、ROE与分红:股东回报的“成绩单”
净资产收益率(ROE)是衡量资本回报效率的综合指标。茅台、五粮液等头部企业ROE长期保持在25%以上,部分区域酒企ROE在15%左右波动。高ROE叠加稳定的分红率(股息率),对长期资金更具吸引力。投资者可关注“ROE×分红率”这一组合,筛选出既赚钱又愿意回报股东的公司。
头部名酒企业在毛利率、净利率、现金流等指标上全面领先,品牌护城河深厚,防御性与确定性更强;部分区域龙头若合同负债改善、费用率下行,则具备弹性空间。投资者应结合估值水平,优先关注“高毛利、高净利、合同负债增长、净现比健康”四项指标同时向好的公司,规避靠费用堆砌增长、现金流恶化的标的。白酒板块的亮眼表现能否持续,最终仍要回归企业真实的盈利质量与渠道健康度。
(注:本文仅基于公开财务指标进行客观分析,不构成任何投资建议,股市有风险,投资需谨慎。)
如若转载,请注明出处:http://www.linghujiu.com/product/51.html
更新时间:2026-10-30 18:33:25